
El crecimiento del mercado no garantiza rentabilidad: los verdaderos motivos detrás de los malos resultados financieros del sector, y qué pueden hacer los gerentes para evitarlos.
Por Carlos Castaño Padilla · Ejecutivo HVAC&R con más de 25 años de experiencia en Perú, Colombia y Chile
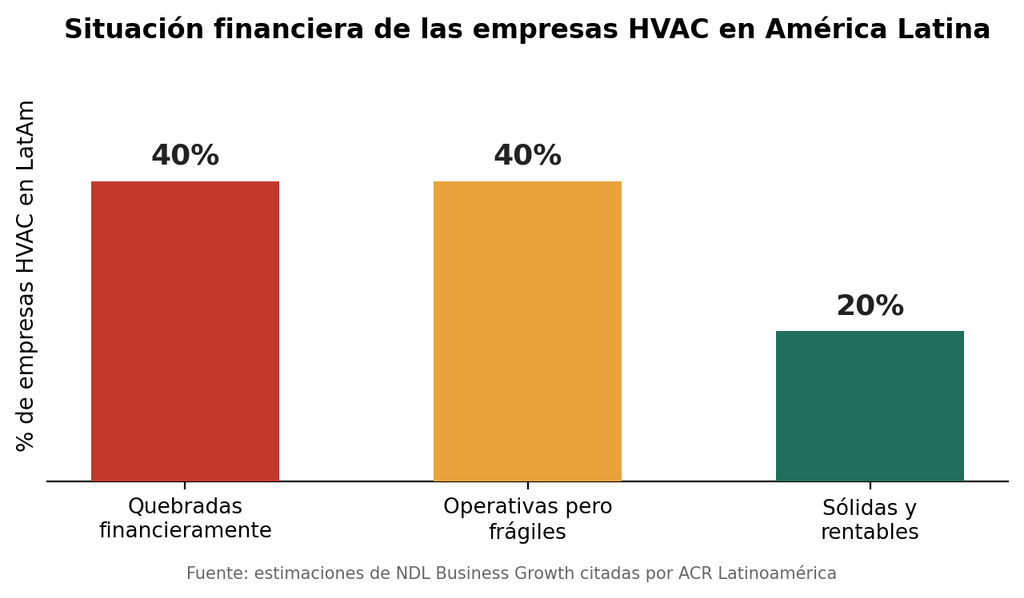
El sector HVAC&R en América Latina crece a un ritmo que pocas industrias pueden igualar: la demanda de climatización comercial, residencial e industrial se expande año tras año impulsada por la urbanización, el cambio climático y la modernización de infraestructura. Y sin embargo, ese crecimiento convive con una estadística incómoda que muy pocas veces se discute abiertamente en el sector: un porcentaje significativo de las empresas HVAC de la región no logra sobrevivir, y muchas de las que sí sobreviven lo hacen en condiciones financieras frágiles.
Según estimaciones difundidas por especialistas en consultoría para el sector, seis de cada diez empresas de aire acondicionado en Latinoamérica no llegan a cumplir dos años de operación, y de las que continúan, una proporción similar arrastra problemas financieros estructurales. El crecimiento del mercado, lejos de ser garantía de rentabilidad, puede incluso enmascarar debilidades de fondo durante varios años, hasta que un ciclo de tasas altas, una devaluación o un proyecto mal cotizado terminan por exponerlas.
Cambios de alcance y atrasos de obra que nadie paga
La primera causa, muy conocida por cualquier gerente que haya ejecutado proyectos, rara vez se cuantifica con el mismo rigor que las demás: el impacto financiero de los atrasos de obra y de las variaciones de alcance que no quedaron cerradas en la etapa de diseño. Es habitual que el proyecto de HVAC se cotice sobre un alcance y un cronograma definidos por la constructora o el cliente final, y que ambos cambien varias veces durante la ejecución por decisiones ajenas a la empresa instaladora: coordinación tardía con arquitectura y otras especialidades, cambios de uso en los ambientes, o extensiones del plazo de obra civil que retrasan el montaje de ductos y equipos.
El problema no es el cambio en sí —es normal que un proyecto evolucione— sino que el cliente final o la constructora rara vez reconocen el sobrecosto real que genera: personal y equipos retenidos en obra sin producir, remobilizaciones, financiamiento de inventario almacenado durante meses y horas de ingeniería adicionales para rediseñar alcances que nunca quedaron cerrados en los planos originales. Sin cláusulas contractuales claras de ampliación de plazo y reconocimiento de gastos generales, la empresa HVAC termina absorbiendo con su propio flujo de caja atrasos y variaciones que no le son atribuibles, y que en proyectos grandes pueden erosionar por completo el margen presupuestado.
La trampa de ser la fuerza de ventas del fabricante
Una segunda causa, menos visible pero igual de determinante, es estructural: en muchos mercados de la región, los grandes fabricantes de equipos han convertido a los distribuidores e instaladores locales en su fuerza de ventas de facto. Esto no ocurre por mala intención de ninguna de las partes, sino porque el modelo comercial dominante traslada al canal local la inversión en gente, showroom, stock e inventario, mientras el fabricante retiene el control de precio, marca y condiciones.
El resultado es un canal que crece en volumen de ventas pero no necesariamente en margen propio: cuando el tipo de cambio se mueve, cuando sube el costo financiero del inventario o cuando el fabricante ajusta sus condiciones comerciales, es la empresa local la que absorbe el impacto en su cuenta de resultados. Las empresas que no diversifican su propuesta de valor más allá de la reventa de equipo, y no construyen ingresos propios por servicio, mantenimiento o ingeniería, quedan expuestas a este efecto de manera directa.
El crecimiento del mercado no es garantía de rentabilidad: puede incluso enmascarar debilidades financieras de fondo durante años.
Perder dinero donde nadie lo está midiendo
La tercera causa es operativa y, paradójicamente, más fácil de corregir una vez identificada: buena parte de las empresas HVAC pierde dinero de forma sistemática en dos frentes específicos —los servicios correctivos o «spot» y los proyectos nuevos— sin que la gerencia lo perciba con claridad, porque el negocio en su conjunto sigue mostrando ventas crecientes.
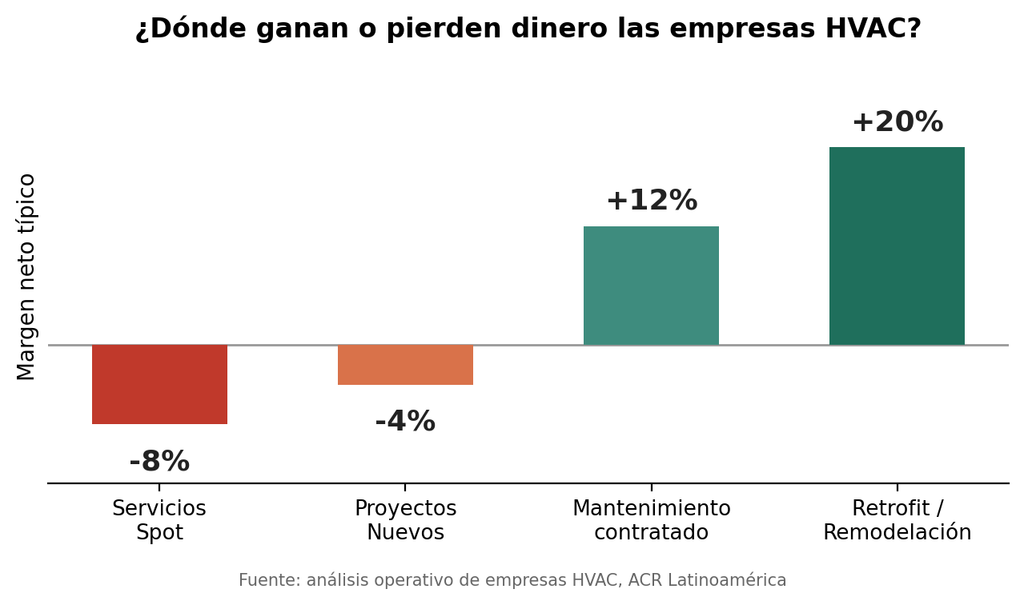
Los servicios de mantenimiento contratado y, sobre todo, los proyectos de retrofit o remodelación, suelen ser los que sostienen la rentabilidad real de una empresa HVAC bien gestionada. Cuando la gerencia no cuenta con contabilidad por centro de costo o por línea de negocio, es común que las pérdidas de un área se compensen contablemente con las ganancias de otra, sin que nadie tome la decisión consciente de corregir, reestructurar o incluso cerrar la línea deficitaria.
Exposición cambiaria y dependencia de importación
Un cuarto factor, particularmente relevante en la región, es la exposición a la variación del tipo de cambio. La mayor parte de los equipos, refrigerantes y componentes HVAC se cotiza y se compra en dólares, mientras que buena parte de los ingresos —especialmente en proyectos públicos, contratos de mantenimiento o ventas residenciales— se factura en moneda local a precios fijados con meses de anticipación. Una devaluación entre la cotización y la entrega del proyecto puede consumir por completo el margen presupuestado, y en varios países de la región esto se ha combinado en los últimos años con tasas de interés elevadas que encarecen el financiamiento de inventario y capital de trabajo.
El paso pendiente: profesionalizar la gestión financiera
Detrás de estas cuatro causas hay un denominador común: la falta de indicadores de gestión que permitan ver el negocio con suficiente anticipación. Muchas empresas HVAC en la región siguen gestionándose con foco casi exclusivo en el volumen de ventas, sin un tablero de control que mida márgenes por línea de negocio, rotación de inventario, cobertura de caja frente a atrasos de cobranza o exposición cambiaria por proyecto.
A esto se suma un factor humano que rara vez se aborda: gran parte de los equipos de proyecto en HVAC están liderados por ingenieros cuya formación y desarrollo profesional se ha enfocado casi exclusivamente en fortalecer competencias técnicas —diseño, cálculo de cargas, selección de equipos— y muy poco en gestión administrativa y financiera de proyectos: control de costos, negociación de ampliaciones de plazo, lectura de estados financieros o manejo de flujo de caja. Sin desarrollar esa capacidad de gestión en los propios ingenieros que dirigen los proyectos en campo, ninguna de las causas anteriores se corrige a tiempo, porque son ellos quienes primero detectan la desviación y quienes deberían tener las herramientas para escalarla y cuantificarla antes de que se convierta en pérdida.
Construir ese tablero no requiere sistemas sofisticados ni grandes inversiones: exige, sobre todo, disciplina gerencial para revisar los números con la misma frecuencia con la que se revisa la cartera de ventas, y la voluntad de tomar decisiones incómodas —cerrar una línea, renegociar un contrato, ajustar precios— antes de que el mercado las imponga por la fuerza.
Las empresas que sobreviven no son necesariamente las que más venden, sino las que primero dejan de perder dinero donde nadie lo estaba midiendo.
El mercado HVAC&R latinoamericano seguirá creciendo en los próximos años, empujado por tendencias que no van a revertirse: urbanización, calor extremo y renovación de infraestructura. La pregunta que cada gerente debería hacerse no es si el mercado va a crecer, sino si su empresa está preparada financieramente para capturar ese crecimiento sin repetir los errores que hoy explican por qué tantas compañías del sector, a pesar de vender cada vez más, terminan quebradas.
Expofrío Perú 2026 reconocerá a los mejores proyectos HVACR del año
¿Por qué tantas empresas HVAC en América Latina terminan quebradas?